산정특례 대상 질환은 무엇인가요?
산정특례 제도에 포함되는 질환에 대한 명확한 정보를 제공합니다.
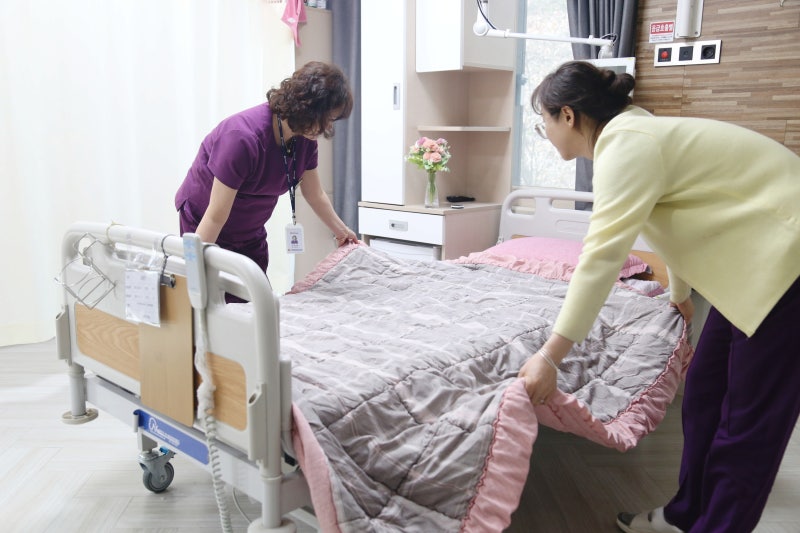
산정특례 대상 질환은 뇌졸중, 척수손상 등으로, 특별한 재활 서비스를 받을 수 있습니다.
산정특례란 무엇인가요?
산정특례 제도는 중증환자가 필요한 재활 치료를 받을 수 있도록 지원하는 제도입니다. 이 제도를 통해 보호자님은 제출 서류를 통해 추가적인 재정적 부담 없이 필요한 치료를 지속할 수 있습니다. 이 제도는 특히 긴급한 치료가 필요한 중증환자에게 높은 가치를 지닙니다.
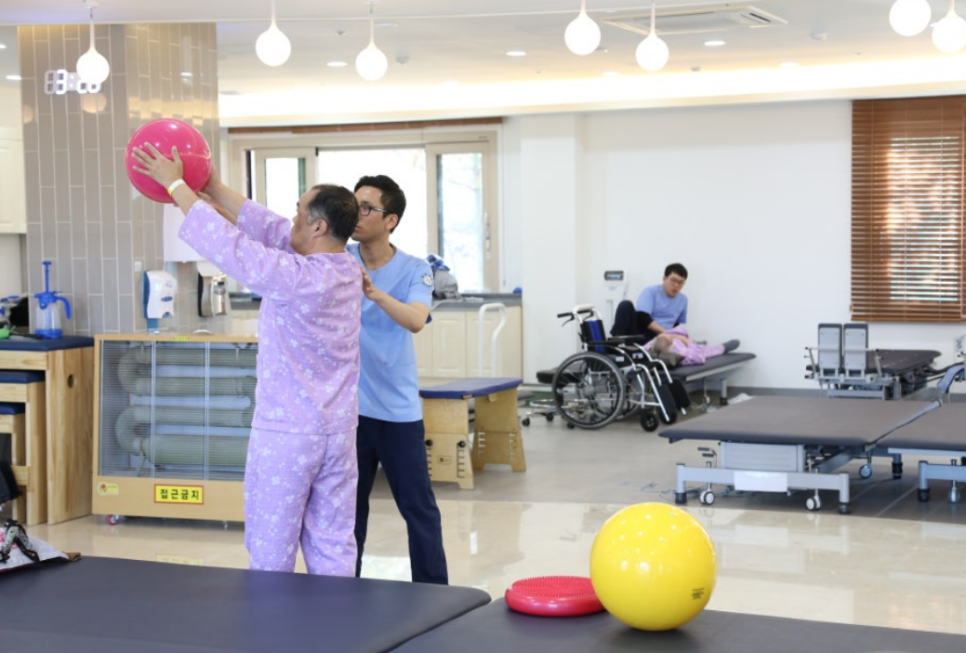
산정특례 대상 질환은 어떤 것들인가요?
산정특례의 적용을 받을 수 있는 질환에는 다음과 같은 것들이 포함됩니다:
- 뇌졸중(허혈성 및 출혈성)
- 척수손상
- 급성 심근경색증
- 중증 화상
- 중증 뇌성마비(소아 및 성인)
- 다양한 신경계 질환(파킨슨병, 다발성 경화증 등)
이 외에도 보건복지부에서 정한 기타 중증질환이 포함될 수 있습니다. 예를 들어, 최근에는 희귀 질환 중에서도 중증으로 인식되는 질환들이 추가되고 있습니다. 환자분의 상황에 따라 다를 수 있으니, 반드시 확인해 보세요.
아울러, 중증 환자에게는 심리적 치료나 통증 관리와 같은 복합적인 관리가 필요한 경우가 많습니다. 이러한 관리도 산정특례에 포함될 수 있으니, 반드시 담당 의료진과 상담해 보시는 것이 좋습니다.
산정특례 신청 절차는 어떻게 되나요?
산정특례를 신청하기 위해서는 몇 가지 절차를 거쳐야 합니다:
- 의료기관에서 진단서 작성
- 해당 질환에 대한 진료기록 제출
- 신청서 작성 후 제출
또한, 신청 후 식약처의 심사를 거쳐야 하며, 이 과정에는 시간이 소요될 수 있습니다. 심사 기간은 보통 1주에서 2주 정도 소요되며, 이 과정에서 필요 시 추가 서류 요청이 있을 수 있으니 미리 준비해 두시면 좋습니다.
주의해야 할 점
신청 절차나 필요한 서류는 병원마다 다를 수 있으니, 미리 담당 의료진과 상의하는 것이 좋습니다. 또한, 신청 기한을 놓치지 않도록 주의하시기 바랍니다. 신청서 제출 후에는 보통 7일 이내에 결과를 알 수 있으니, 그 기간 안에 의료진과 소통하여 추가 사항이 없는지 확인하는 것이 좋습니다.
자주 묻는 질문
Q: 산정특례는 얼마나 자주 갱신해야 하나요?
A: 보통 1년 단위로 갱신해야 하며, 질환에 따라 다를 수 있습니다. 일부 질환은 치료의 진행 상태나 변화에 따라 더 자주 갱신할 필요가 있을 수 있습니다.
Q: 산정특례가 적용되지 않는 경우는?
A: 중증환자에서도 질환에 따라 산정특례 대상이 아닐 수 있습니다. 이런 경우에는 다른 재활 프로그램이나 지원책을 문의하시는 것이 좋습니다. 담당 의사와 충분히 상의하여 가능한 옵션을 검토해 보세요.
Q: 산정특례 신청 후 변경이 필요할 경우 어떻게 하나요?
A: 만약 산정특례 신청 후 치료나 상태가 변하면, 반드시 담당 의사와 상담하여 필요에 따라 재신청이나 변경 절차를 밟아야 합니다. 이는 치료의 연속성과 적절한 지원을 받기 위해 중요합니다.
별도 추가 정보
산정특례를 제출하게 된다면, 수월한 진행을 위해 서류 목록를 체크하며 준비하는 것이 좋습니다. 예를 들어, 진단서, 의사소견서, 그리고 과거 치료 기록 등이 필요할 수 있습니다. 이러한 서류들은 기본적인 정보로, 치료 경과를 위해서도 중요한 역할을 합니다. 추가적으로, 심사 동안 필요한 경우 대면 상담이 요구될 수도 있으므로 적절한 준비가 필요합니다.
마무리하며
산정특례 제도는 중증환자와 보호자님에게 중요한 지원책입니다. 필요한 질환인지 확인하고, 치료를 계속받으시길 바랍니다. 언제나 의료진과 상의하여 정확한 정보를 얻으세요.
한 줄 요약: 산정특례 대상 질환을 확인하고, 필요한 치료를 받을 수 있는 기회를 놓치지 마세요!
이 글과 함께 보면 좋은 글
CRE 균 소멸을 위한 재활 방법 및 절차를 설명합니다.
급성기 치료가 끝난 후 재활병원은 환자의 회복에 필수적입니다.
대구 욕창 봉합수술 후 재활 치료는 전문 의료진과 협의하여 진행해야 합니다.
내성균 환자는 감염 및 합병증 위험 때문에 특별한 재활 프로세스가 필요합니다.
섬망 증상으로 인한 입원의 필요성을 설명합니다.
부산에서 뇌경색으로 인한 삼킴장애는 효과적인 재활이 가능합니다.
댓글 0